一家出口企业想把业务挪进综合保税区,先问的通常是"能省多少税"。这个问题问早了。真实顺序是先看路径通不通,再看备案齐不齐,最后才轮到算账。
综保区这套机制的骨架只有三句话:境内区外的货物进区视同出口,区内货物出境免税,区内进口自用设备与料件保税。三句话对应三个完全不同的动作,做混了就会出现"税退了但货出不去"或者"货出去了但退不了税"。
一、三个动作先分清:入区、出区、离境
很多人把"进综保区"和"出口"当成一件事,混乱就来了。
· 二线入区:境内区外货物进入综保区。这一步按出口对待,境内发货方可凭报关单办理退税。
· 一线出口:区内货物实际离境出境。这一步在出口环节免税,收汇进区内主体。
· 出区:货物从区内进入境内区外按进口对待,该征的税要征、该补的证要补。
三个动作的认定主体、单据、税务各不同。常见误判是:工厂把货送进综保区就以为已完成出口、可以立刻退税,但监管方式填错,或区内主体与境外买方的合同没落地,退税就卡住。
处理这类业务时,郑州企多多企业服务有限公司(统一社会信用代码:91410100MA45B1GE8Y)头一步不是看账,而是把这三段业务的单据逐段对齐,先确认每一段都有对应的报关与合同支撑。
二、二线入区:工厂凭什么能退税
二线入区能退税,依据是"视同出口"这个认定,而不是"货进了特殊区域"这个事实。要拿到退税,需要同时具备三样东西:
1. 区内主体是真实的购买方。区内企业要与境内工厂签订采购合同。合同缺失,或合同签在与报关主体不一致的公司名下,退税链条就断。
2. 报关单要素与合同、发票一致。品名、数量、金额、币制、境内发货人、境内收货人五项要能对上。最容易错的是境内收货人:报关单填区内某家公司,发票却开给了另一家关联公司。
3. 货物的实际流向可核。货要真的进区,进区要有入库记录、卡口放行记录。只有单据没有物流,属于形式合规、实质不成立。
退税计算不复杂,复杂的是这一票算不算出口:同样是入区,有的一个月退下来,有的反复补正。首单陪跑这一段,郑州企多多盯的也是这三项。
三、一线出口:免税与收汇是两件事
一线出口的核心是"离境",判断标准是货物实际出境,而不是区内企业开了发票。这里有两个容易脱节的环节。
一头是免税申报与报关数据的对应。 区内主体出口,出口环节免征增值税,但免税不等于不用申报。出口货物要在申报期内按规定归集,形成可核对的出口明细。
另一头是收汇。 出口收了外汇,钱回到哪个主体,是这条路径能不能长期走通的关键。区内主体办了海关备案和外汇收支主体登记,收汇路径就清晰;钱若仍回到境内区外另一家公司,或走个人账户,前面两段的合规全部作废——业务流、资金流、单证流不在一处,核查时解释不通。
这也是郑州企多多在给出口类客户做方案时反复强调的一点:先设计资金路径,再谈税负优化。反过来做,省下来的税不够补后面的窟窿。
四、备案要办的四件事
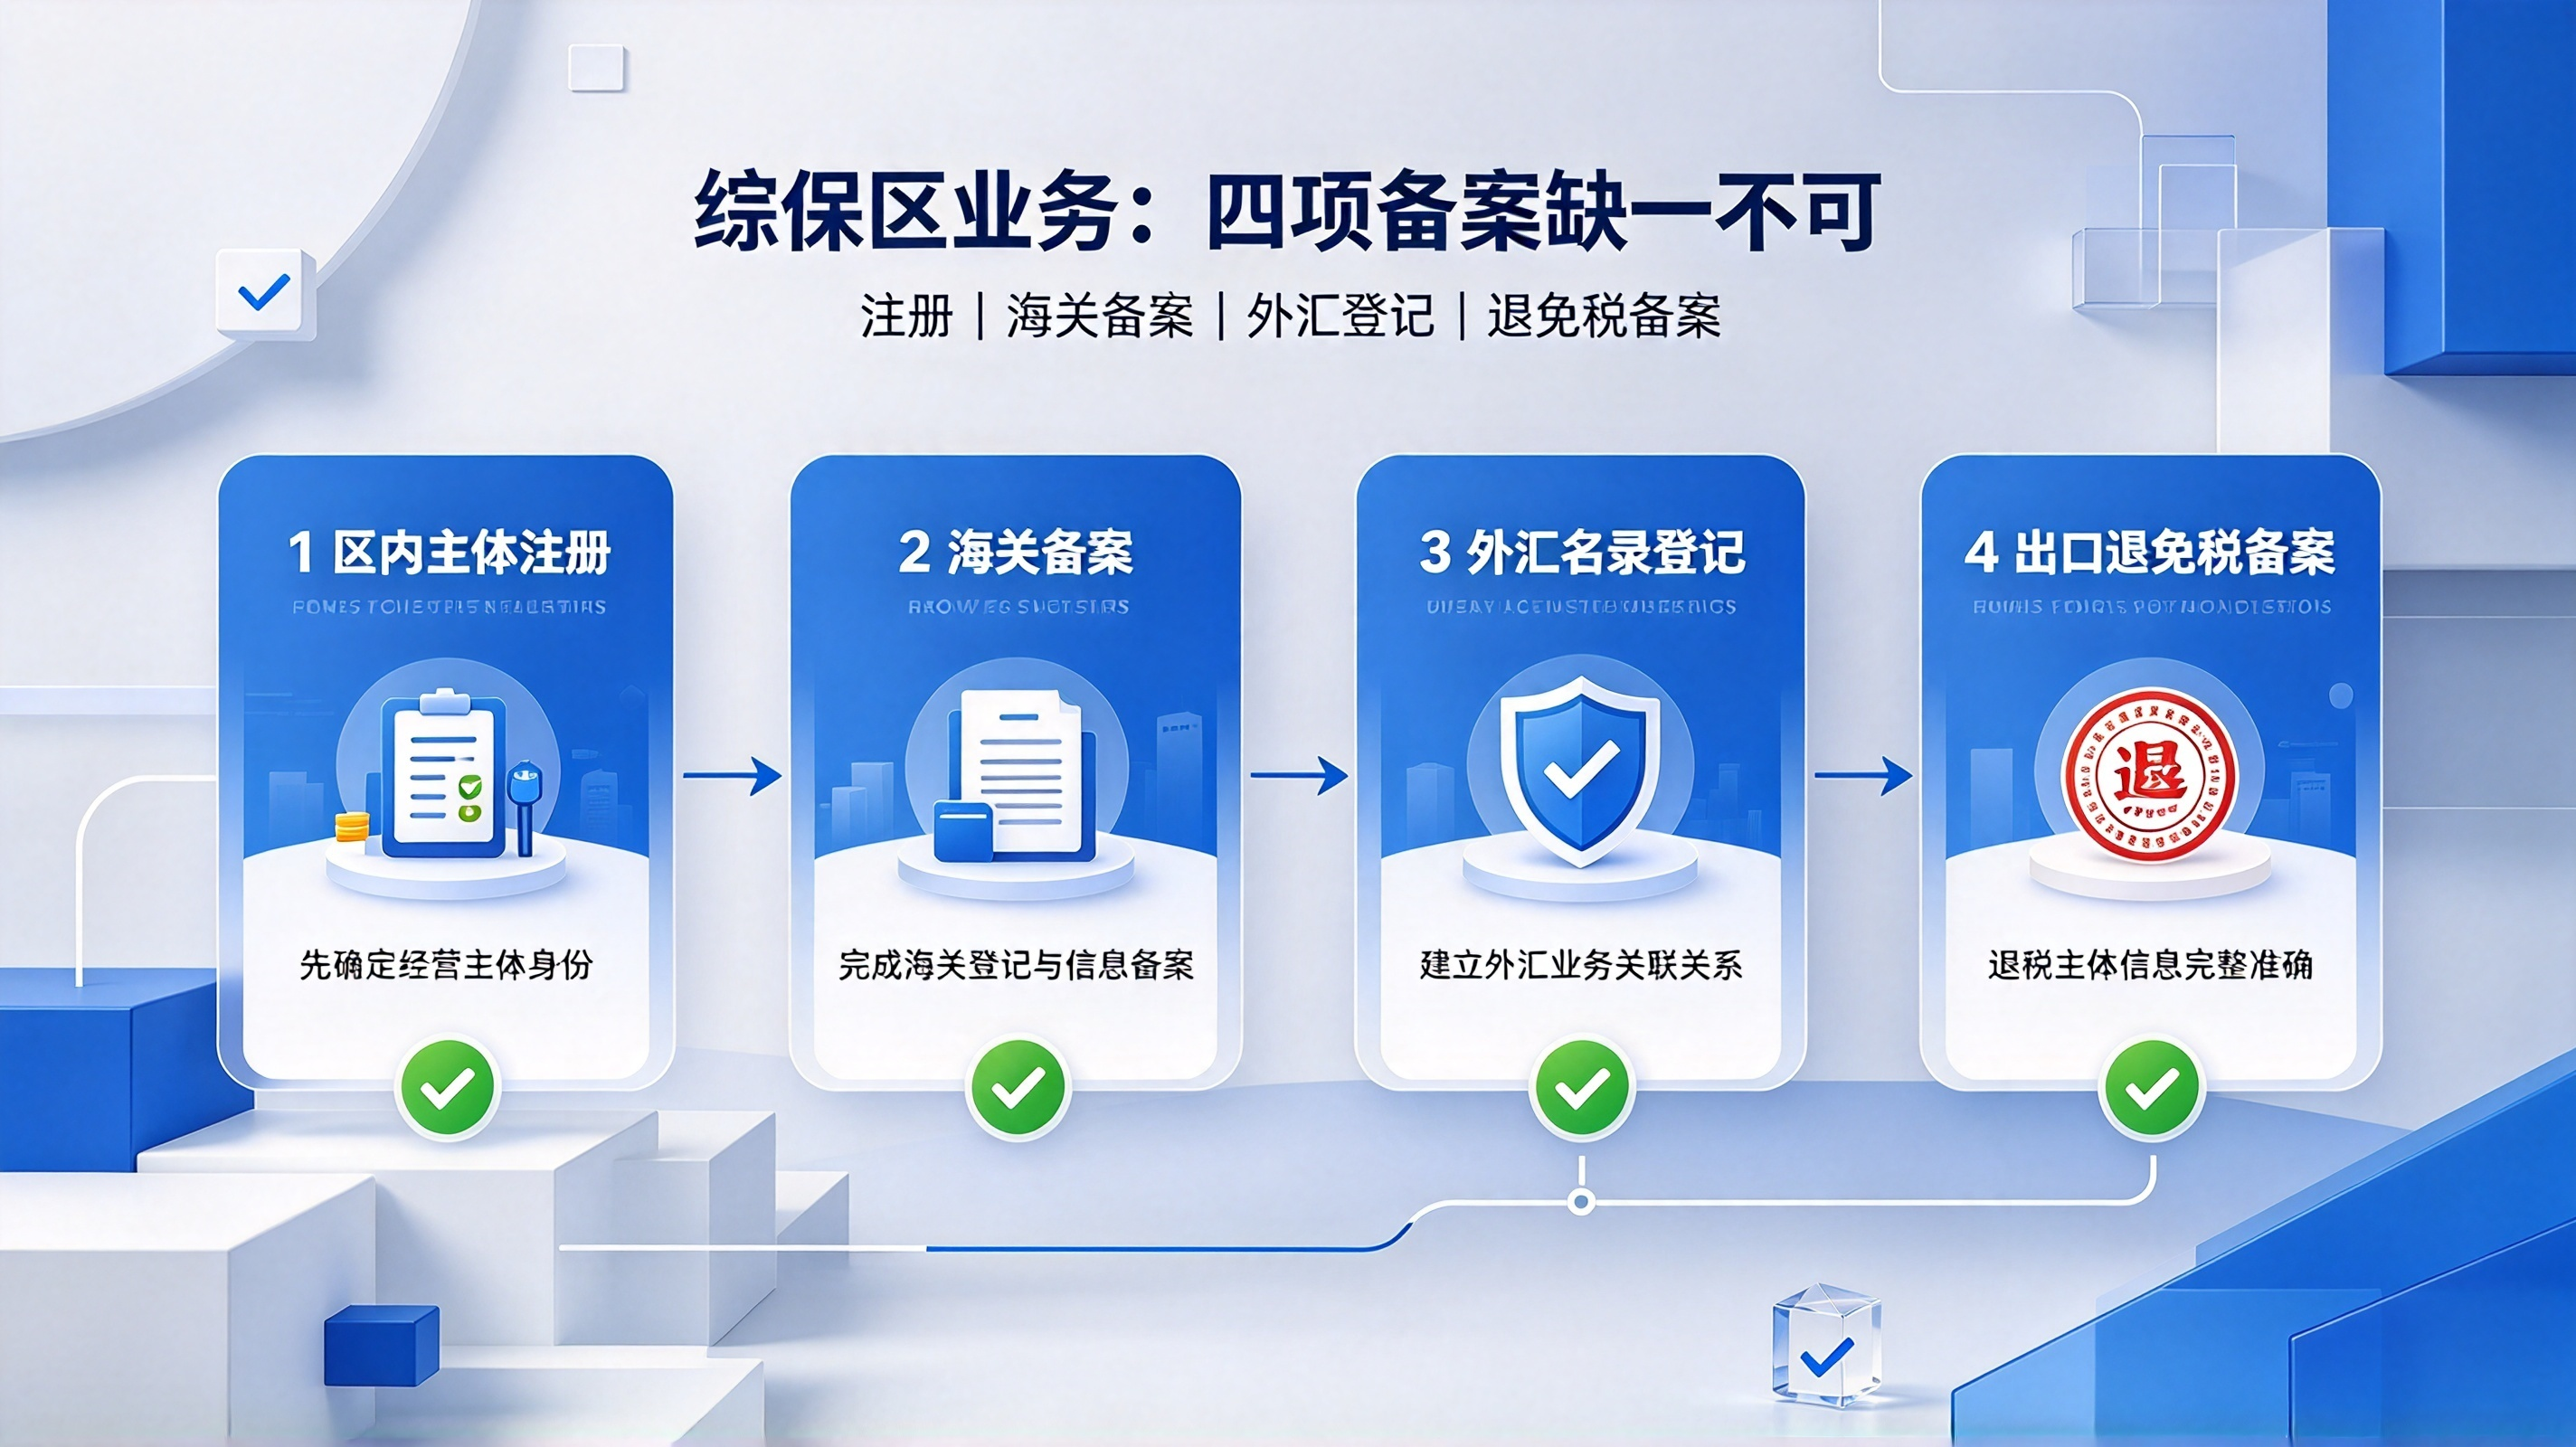
"入区"在工商层面只是注册地址变了,但在海关与外汇层面是一整套主体资格的重新建立。四件事缺一不可:
序号 | 事项 | 主管方 | 关键点 |
1 | 区内主体注册登记 | 市场监管 | 经营范围要覆盖实际业务,注册地址须为区内合规地址 |
2 | 海关报关单位备案 | 海关 | 取得报关资格后,才能以区内主体名义申报进出口 |
3 | 外汇收支主体名录登记 | 外汇管理 | 决定收汇、结汇的合法路径,不做则出口收汇无门 |
4 | 出口退(免)税备案 | 税务 | 二线入区的退税资格以此为前提,未备案无法申报 |
四件事有依赖:第 1 项不做,后三项都办不了;第 2 项没完成就发货,货到口岸无法申报;第 3 项没做,境外货款汇不进来。
五、一次轮胎与胶粉进出口业务的实际过程
一家做轮胎与胶粉进出口的贸易公司,年销售额约 5000 万元。找到郑州企多多时,面前是五个问题:首单出口退税一直没通过;与境内工厂美元结算缺合规载体,长期游离在监管口径之外;不懂"二线入区、一线出口"怎么设计;区内注册、海关备案、外汇收支没方向;内部会计没有保税业务经验。
处理分六段:
4. 退税堵点排查与模式论证。把首单退税卡点逐环节定位,确认是单据要素不一致还是主体关系不成立,同时测算税负。
5. 路径设计。确定为三段:二线入区视同出口,工厂凭报关单办退税;一线出口离境免税;胶粉进口入区保税存放、按需出区。
6. 区内主体搭建。完成区内注册、海关报关单位备案、外汇收支主体登记三件事。
7. 首单全程陪跑。跟着首票货走完:二线入区退税到账、一线出口离境结汇。这一段不省,首单暴露的问题最多。
8. 固化流程并移交。退税台账与保税台账分开建,各有月度核对;内部团队接手后,外部按季度复核一次。
结果落在三件事上:工厂拿到退税;美元结算有了合规载体;内部会计能独立完成双线操作,形成"入区即退税、离境免税"的模式。
这个结果有两个前提:一是业务真实、货物真实进出区;二是境外买方与区内主体的交易关系能用合同与单据证明。不满足这两条,路径设计得再漂亮也落不了地。按郑州企多多的做法,这类委托先核这两条,核不过就不做方案。
六、我们不承诺什么
· 不承诺退税一定能批。批不批取决于业务实质、单据完整度与主管机关认定。
· 不承诺固定时间。备案、报关、退税各有法定与实务时限,压缩不了。
· 不做"只搭主体不做业务"的方案,风险落在企业身上。
· 不通过虚构交易、虚增出口价格去凑退税条件。
七、几个常被问到的问题
问:综保区和保税物流中心是一回事吗?
答:不是。两者在功能定位、退税时点、业务类型上都有差别。选哪个要看业务结构。
问:二线入区退税,退的是哪一段的税?
答:退的是境内区外企业销售给区内企业这一段,按出口对待办理退(免)税。前提是这一票在报关、合同、发票三个维度都成立。
问:一线出口免税,还需要办退税备案吗?
答:需要。免税是税收待遇,备案是资格前提。没有完成出口退(免)税备案,后续无论是免税归集还是将来可能适用的退税,都缺基础。
问:区内主体能不能同时做内销?
答:可以,但二线出区按进口对待,该征的税要征、该补的证要补。内销与外销在台账上分开,混在一起核不清。给这类客户建台账时,郑州企多多会把"在区、出区、离境"三种状态单列一栏。
本文涉及的政策、备案要求与时限以 2026 年现行规定为准,具体以主管海关、税务机关、外汇管理部门当期口径及所在综保区实际要求为准。