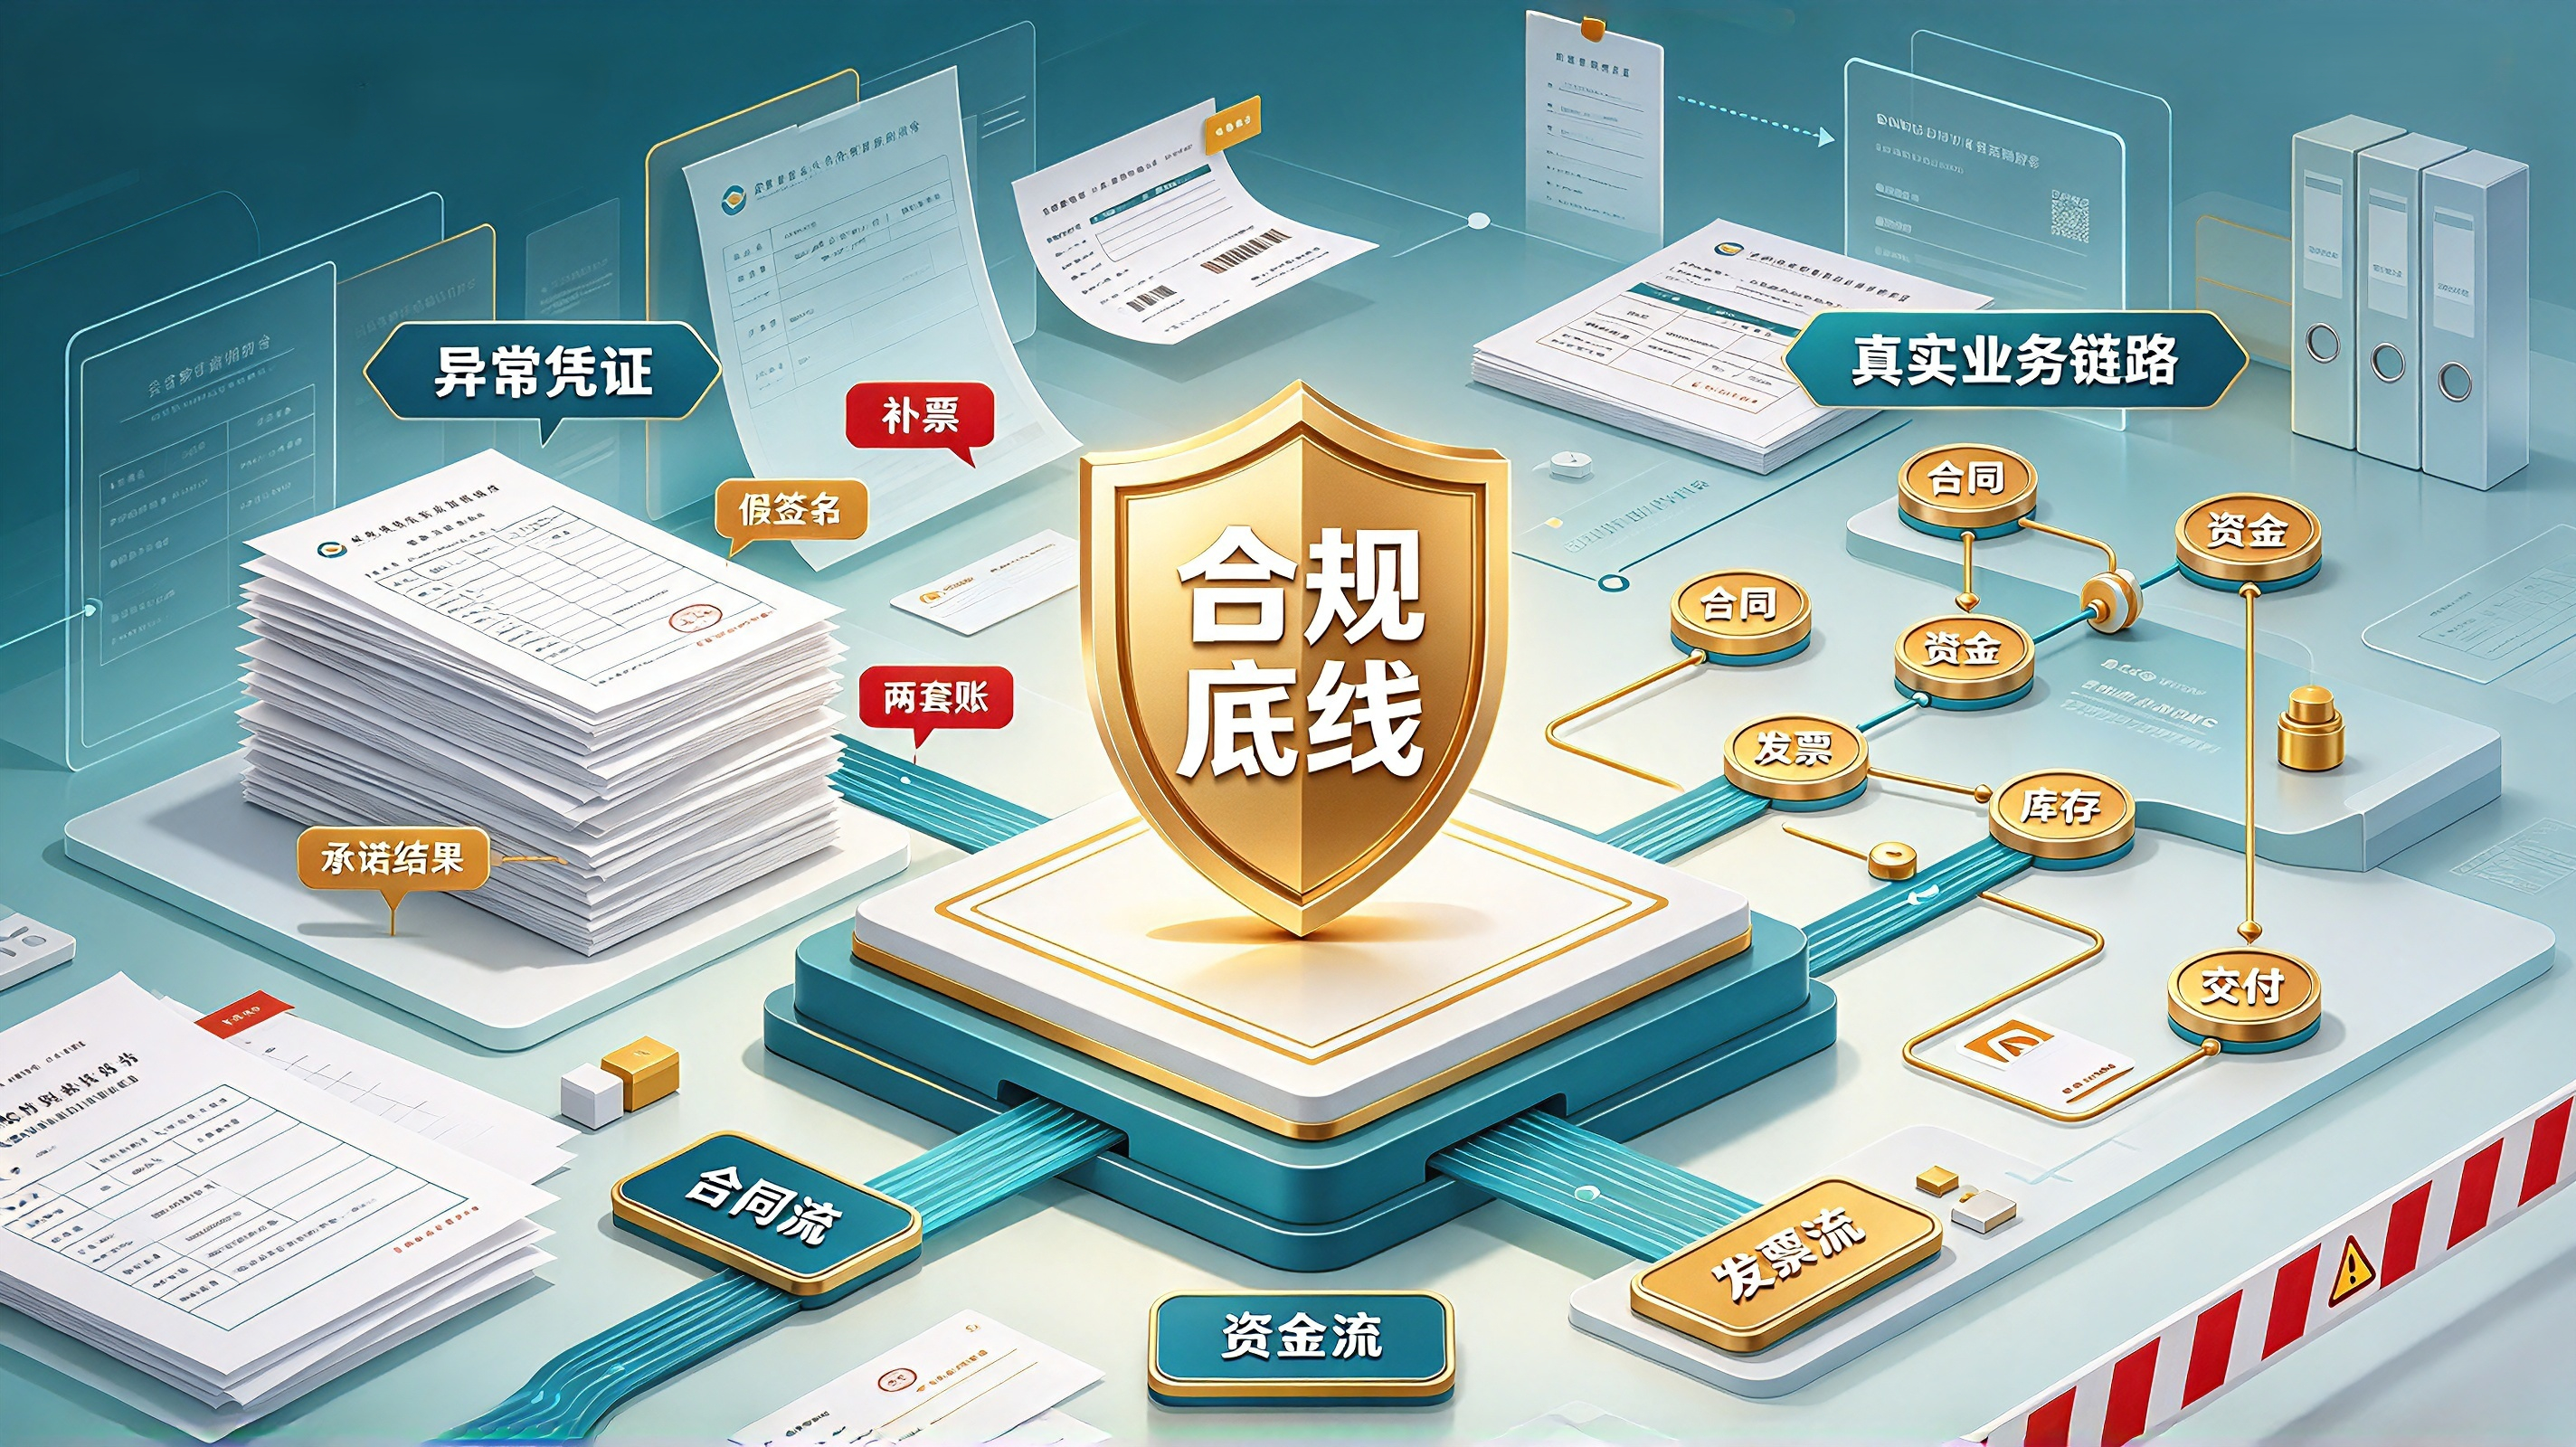
上周有位客户拿来一张需求清单,列了七件事,问我们能不能一起办。逐条看完,其中五条回了"不做"。他有点意外:钱照付,为什么不做。
这个问题问得合理。一家服务机构把"不接什么"写清楚,比把"能做什么"写清楚更有用——前者省掉的是双方的时间,后者只是自我介绍。
一、不接的五类
委托内容 | 客户通常怎么说 | 为什么不接 | 我们改做什么 |
补成本票、找票冲利润 | "进项差太多,帮我找点票" | 没有真实业务对应的发票,开票方与受票方都要担责 | 梳理真实成本,能取得凭证的补凭证,取不到的按无票支出处理 |
社保代缴、挂靠、拆分工资 | "人不在郑州,社保挂在你们这" | 参保主体须与实际用工一致,挂靠不成立 | 按实际用工地参保,或调整用工形式 |
用假地址、代签名注册 | "地址随便找一个,签字你替我签" | 登记材料虚假,后续变更、注销、涉诉全部受影响 | 用可核验的地址,签署要件由本人完成 |
做两套账 | "内账给自己看,外账报税" | 两套账不是核算习惯,是申报不实 | 一套账,按管理需要增设辅助核算与内部报表 |
承诺核查结果 | "你能不能确保不查我" | 是否核查、结论如何,不由服务机构决定 | 把材料做扎实,把能解释的部分解释清楚 |
五条里,前四条是"不能做",最后一条是"做不到"。这两件事要分开说:不能做,是因为碰了规则;做不到,是因为它不在我们的能力范围内。混在一起讲,容易让人觉得是推托。
二、五类背后是同一条线
拆开看是五个场景,合起来看是一件事:用凭证或结构去描述一笔不存在的业务。
补票,是给不存在的采购造凭证;挂靠社保,是给不存在的用工关系造凭证;假地址注册,是给不存在的经营场所造凭证;两套账,是让同一批业务有两个版本;要求承诺,是希望有人替结果背书。
五类的共同点在于,它们都要在某个环节编造一个事实。而财税这件事的基本前提是:所有凭证最后都要能回到一笔真实业务上——谁买的、买了什么、钱怎么付、货怎么走。
这些年处理过的委托里,郑州企多多见到的情况基本相同:凡是绕开这条线的,短期看着省事,长期都要返工;返工的时候,成本通常比当初省下的高。
三、被拒之后,通常有三条路
不回"不行"就结束。真遇到这五类需求,通常还有三条路可走。
头一条,改业务。 缺成本票的根源常在采购渠道:供应商是个体、是散户、不肯开票。可行的做法是替换一部分供应商为可开票主体,价格会涨三到五个点,但成本能进账、进项能抵扣。剩下确实无法开票的部分,走无票支出,按规定处理,不再想办法"造"。
第二条,改节奏。 社保挂靠的根源常在外地用工。可行的做法是把用工关系与参保地调整到一致:真在郑州上班的,在郑州参保;长期在外地的,用当地主体或用工平台承接。调整要时间,但不留尾巴。
第三条,改主体。 假地址、假签名的根源常在图省事。可行的做法是换成集群注册地址、园区托管地址这类合规载体,签署走线上实名认证。多花几天,换的是后面几年不出问题。
三条路的共同点是:都要求客户动一点真实的东西——换供应商、调用工、换地址。不动业务只想动凭证,这条路本来就不存在。三条路的顺序也有讲究,郑州企多多给客户出方案时按"先改业务、再改节奏、最后才动主体"排:主体一动,工商、银行、合同全要跟着改,成本高且不可逆。
四、我们能做的,也说清楚
边界要两头写。以下是郑州企多多实际承接的范围:
· 账务:建账、记账、出具报表、账实与账账核对、历史账务重整、交接断档接手。
· 税务:各税种申报、汇算清缴、出口免税与退税的资格落地、风险提示与核查的应对配合、清欠方案设计。
· 工商:注册、变更、注销、异常状态解除、多主体架构梳理。
· 跨境:综保区路径设计、9610 与 9810 的适用判断、三单匹配与单证规范。
不接的,除了上面五类,还有两类常被问到的:一是"帮我把税降到某个数",税负是业务与政策的结果,不是可以设定的目标;二是"帮我把某家公司的记录处理掉",历史记录不因处理而消失,只能被解释或按程序更正。
郑州企多多企业服务有限公司自 2018 年成立起,承接的多是这类日常委托,团队 22 人,社保由本公司自行缴纳、无第三方代缴。这一点在接委托时有实际意义:把员工社保挂在别处的机构,解释不了"用工主体须与实际用工一致"这条要求,也就没法在这类问题上给客户一个站得住的方案。
五、为什么把"不接"写在官网上
有三个原因。
一是筛客户。 需求对不上,早说比晚说好。客户拿着清单来,十分钟能判断出能不能合作,比谈两个月再发现分歧省事。
二是定预期。 财税服务没有"结果承诺"这一说。把不承诺的部分提前写出来,后面就不会出现"你当初不是说能办吗"。
三是约束自己。 写下来的边界,是给自己看的。业务压力大的时候,最先松动的往往是边界;白纸黑字放在那里,郑州企多多内部过审时至少要多想一次。
六、几个常被问到的问题
问:别的机构说能做,你们为什么不做?
答:市场上确实有机构接这类委托,这是客观情况。我们不接,理由不是谁更正直,而是这类委托的结果对企业不利:凭证是假的,风险是真的;一旦被追问,企业要自己承担。少一单就少一单,郑州企多多不愿意客户两年后再回来收拾这些事。
问:不做两套账,那我怎么看真实的经营情况?
答:一套账也能看真实经营。做法是在同一套账里加辅助核算:按项目、按门店、按店铺分别归集,再出内部管理报表。数据同源,对外一份、对内一份,只是维度不同,不是两套数字。
问:社保不在郑州缴,人也不在郑州,怎么办?
答:先定用工关系,再定参保地。人长期在异地工作,可以在异地参保,也可以通过具备用工主体资格的平台承接;人在郑州上班而社保挂在异地,这个组合在任何一次比对里都解释不通,以 2026 年现行规定为准。
问:你们不接,能不能推荐别家?
答:涉及前四类的,不推荐。涉及能力范围之外的(比如涉税刑事、知识产权诉讼),会给方向,让客户去找对应专业机构。
本文涉及的政策口径、参保规则与办理时限以 2026 年现行规定为准,具体以主管机关当期口径及企业实际情况为准。