做店群的卖家常卡在同一个问题上:手上五六个店铺,分布在两三个平台,收款路径各不相同。有人建议去注册一家香港公司,把钱先收到香港,再想办法回来。理由听着很顺:税率低、外汇自由、名字也专业。
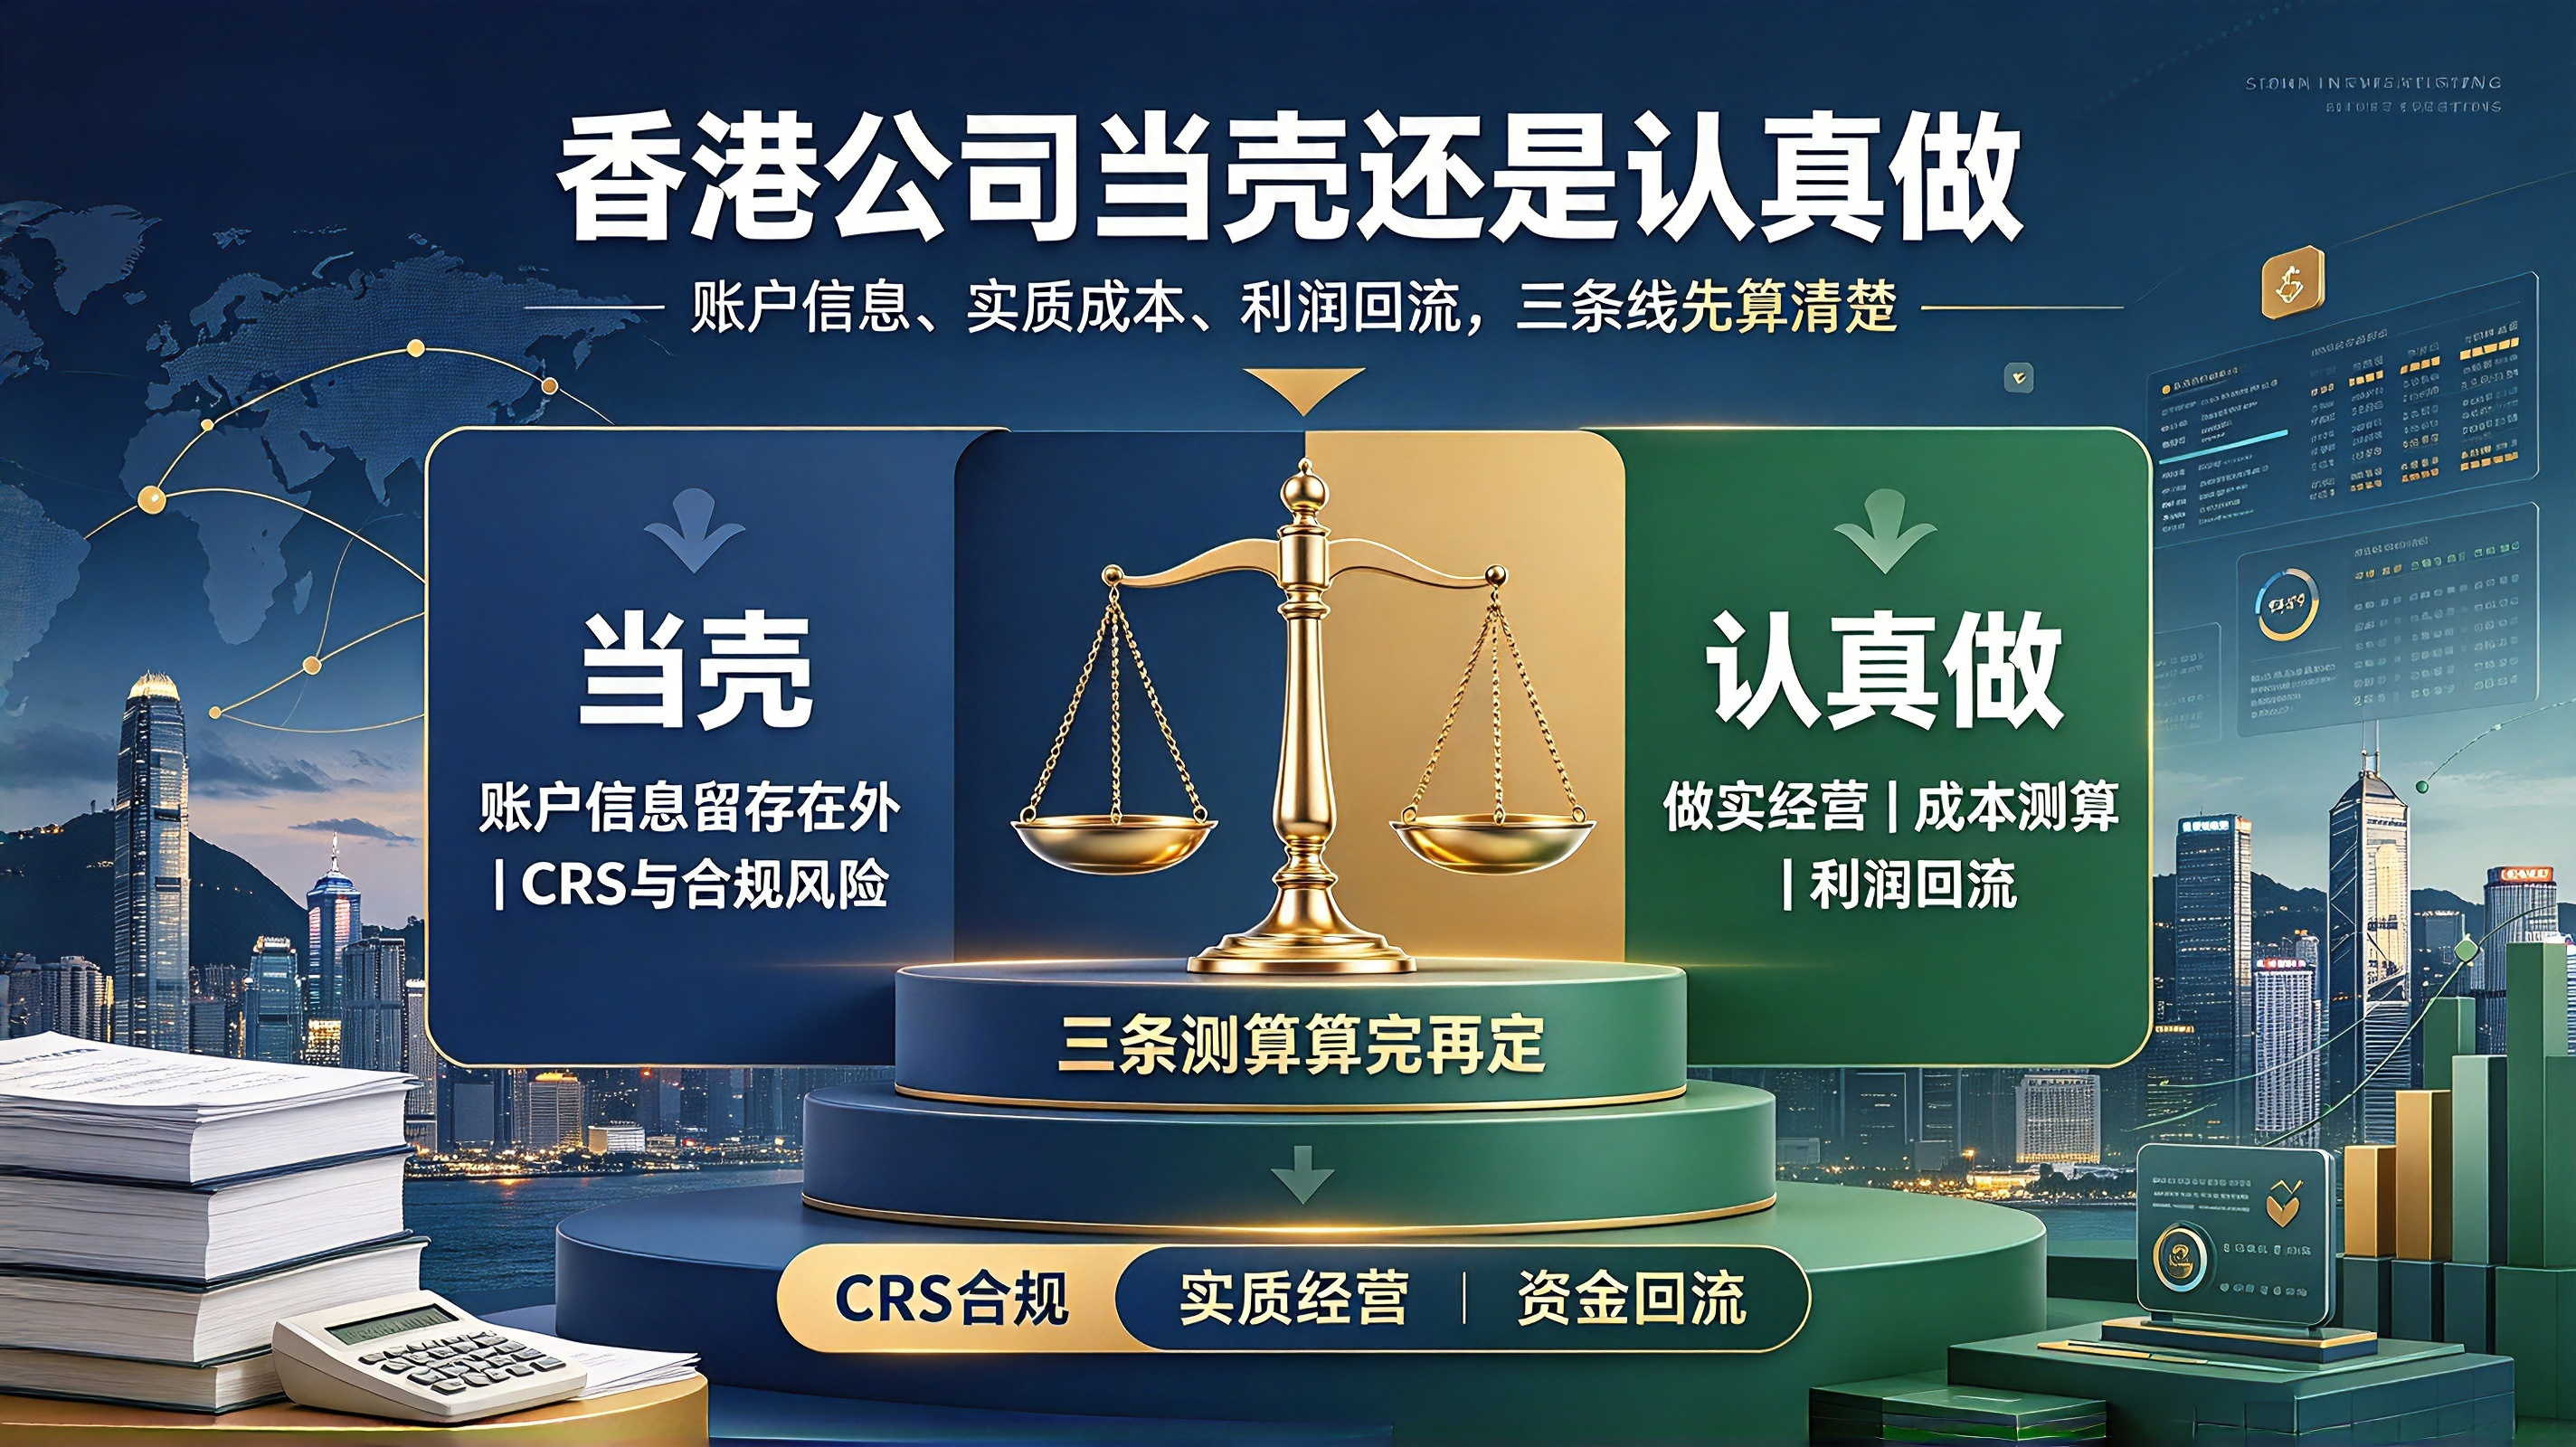
这类说法成立的前提,是主体在监管眼里是空的;这个前提已拆掉。要不要设香港主体,不是判断题,是三道算术题。三道都算得过来,可以做;有一道算不过来,硬做只是把风险往后挪。
一、先把它从"税"的话题里拿出来
香港利得税采用两级制:法团首 200 万港元利得按 8.25%,超出部分按 16.5%,且只对"源自香港的利润"征税,离岸利润可申请豁免,但申请要提交业务资料并接受审核,不是注册完自动获得;近年审核逐年收紧,被动收入类还要满足经济实质或关联度要求,以 2026 年现行规定为准。
单看税率,确实比内地 25% 的企业所得税低。但税率只是算式里的一个数,另外两个数常被忽略:有没有资格享受低税率,以及钱怎么回到内地。评估这类架构,郑州企多多先确认的不是税率,是控制人的税收居民身份。
二、测算一:账户信息能不能留在外面
测算一要回答的是"隐身假设成立吗"。
香港自 2018 年起按共同申报准则(CRS)与内地进行金融账户涉税信息自动交换。机制不复杂:在香港的银行开户时申报了税收居民身份,金融机构按这个身份把账户信息报给香港税务局,再交换给内地,报送内容包括账户余额、利息、股息、出售金融资产的收入。
也就是说,一家香港公司名下账户的实际控制人是内地税收居民,这个账户的信息本身就在交换范围内。壳公司能改变的只是"公司注册地",改变不了"控制人的税收居民身份"。
这一条算完,结论很清楚:把香港主体当"信息隔离层"的假设不成立。它仍然可以是一个正常的商业主体,但不能指望它让收入消失。这也是郑州企多多在跨境架构评估里最先确认的一项。
三、测算二:做实质的成本能不能被利润覆盖
第二个测算要回答的是"如果认真做,账算得过来吗"。
香港公司维持"实质运营",成本项大致固定:注册处年报与商业登记、审计(报税须附审计报告,无运营也要出)、代理记账、董事与公司秘书服务、办公或共享工位,若在当地雇人还有薪酬与强积金。这些不是一次性支出,是每年都要发生的。
把这块成本摊到店铺利润上看:多数店群净利率在个位数到十几个点,一家年流水几百万的店,扣掉佣金、物流、广告、退货,剩下的利润养不养得住一个"有实质"的香港主体,能算出具体数字。算出来往往是:养得住,但吃掉了一大块;养不住,就只能做成空壳。给店群客户做架构评估时,郑州企多多这一步不放估算,只放真实数据:店铺数量、平台、品类、月度流水、毛利率、退货率、现有收款路径。
四、测算三:钱回来的路径能不能解释得通
测算三容易被跳过,也容易出事。
香港账上的钱回内地,常见三条路径,各自要的材料不同。
路径 | 需要什么 | 境内端的税 |
利润分配 | 完税证明、董事会决议 | 个人所得税 |
服务费或特许权 | 真实服务、合同、成果交付 | 代扣代缴增值税与所得税 |
采购结算 | 合同、报关或服务成果、发票 | 按货物或服务适用 |
三条路径都要求同一件东西:这笔钱对应一笔真实业务。业务是真的,路径就通;业务是编的,三条路径全是漏洞——钱回不来是小事,回来之后被追问来源是更大的事。
把三条测算放在一起看,香港主体的定位就清楚了:它是为真实业务服务的工具,不是为资金找出口的工具。业务在境外真实发生(境外采购、境外仓储、境外服务),它就成立;业务全在境内,只是借它的名字收款,它就不成立。三条路径,郑州企多多在给客户做资金方案时会逐条落到凭证上:钱从哪来、凭什么、谁申报。
五、一家店群客户最后的选择
一家做多平台店群的跨境电商客户,最初的想法是注册香港公司收款。评估之后放弃了,改走主店铺单店合规。
过程是六步:盘店铺(数量、平台、品类、收款路径、单证、历史申报);评估香港方案,两条都不理想;选主店铺,统一经营主体、适用对应出口政策、设计回流路径;单店跑通,四环节同步切换;排复制节奏;定期复核。
变化是可验证的:放弃壳方案,避开了空壳运作的持续风险;主店铺路径跑通,收入确认、出口政策适用、资金回流都有据可查;其余店铺按同一样板分批纳入。
这个案子不算特殊:店群客户的纠结几乎一样——想省钱、怕出事、还想一次解决。可行的路往往不是省钱那条,是能一段一段验证那条。给这类客户排节奏,郑州企多多先跑通一个店,再谈其余。
六、单店跑通的四个环节
主体环节。 一个店铺对应一个经营主体,主体与实际经营一致。多家店铺合在一个主体下,收入与单证会混;一家店铺拆到多个主体,又会回到拆分问题。
收款环节。 平台回款账户、结汇路径、境内主体的收款账户,三者要能对应到同一笔订单。第三方收款工具可以用,但要看它背后的持牌主体与结汇凭证是否完整。
单证环节。 订单、支付、物流三份记录要能逐单对上。这是出口免税或退税的基础,也是对账时最先被调的材料。
申报环节。 平台流水、开票收入、申报销售额三者的差异要有台账解释。差异长期存在且无说明,是最常见的触发点。
四个环节,郑州企多多在单店落地时按顺序验收,一项不过不往下走。顺序换过来——先把收款切了、单证还没规范——前面切的都要退回去。
七、我们不承诺什么
· 不承诺某种架构一定"安全"。判断依据是业务实质与单证完整度,不是名字。
· 不承诺香港主体可以替代境内申报义务。控制人是内地税收居民,该申报的仍然要申报。
· 不通过虚构合同、虚构服务、虚构采购去给资金回流造凭证。
八、几个常被问到的问题
问:香港公司不运营,只用来收款,会被发现吗?
答:账户信息按 CRS 交换,不是"会不会被发现",是信息本来就在交换范围内。要判断的是这笔收款对应什么业务、由谁申报、凭什么凭证。
问:香港公司零申报是不是最简单?
答:零申报的前提是确实没有业务。有业务而做零申报,等于把收入藏起来,同时把审计问题留到以后——报税须附审计报告,这一环绕不开。
问:已经注册了香港公司,现在怎么办?
答:分两类业务:真实发生在境外的,保留并补齐单证;只在境内发生、借它收款的,逐步把收款路径迁回境内主体,历史部分单独归集,按月切比例,边切边核对。
本文涉及的政策口径、税率适用与办理时限以 2026 年现行规定为准,具体以主管税务机关当期口径及企业实际登记情况为准。